Существующая реальность ипотеки в России такова, что квартира за 8 миллионов рублей может в итоге обойтись почти в 26 миллионов. Большая часть ежемесячного платежа уходит не на погашение долга, а на оплату банковских процентов. Разберемся, как устроена ипотека, можно ли купить квартиру с минимальной переплатой и как вернуть часть денег назад.
Как работает ипотека
Ипотека представляет собой кредит, обеспеченный недвижимостью. Покупатель выбирает квартиру, банк одалживает ему недостающую сумму и переводит деньги продавцу. Жилье становится залогом по кредиту. Покупатель регистрирует право собственности на себя, но до полного погашения долга на недвижимости сохраняется банковское обременение.
Это означает, что владелец может жить в квартире, делать ремонт и пользоваться ею, но не всегда может свободно распоряжаться недвижимостью. Для продажи или дарения заложенного жилья потребуется согласие банка. После выплаты кредита обременение снимают.
За пользование деньгами заемщик платит проценты. Их размер зависит от условий договора, срока кредитования, первоначального взноса, категории заемщика и других факторов. Чем дольше человек возвращает долг, тем больше времени банк начисляет проценты на оставшуюся сумму.
Как квартира за 8 миллионов превращается в 26
Вот конкретный пример. Возьмем квартиру стоимостью 8 миллионов рублей, первоначальный взнос 20% и срок ипотеки 20 лет. Для расчета используем рыночную ставку 18,7% годовых. Это средняя ипотечная ставка на ноябрь 2026 года по данным Банки.ру.
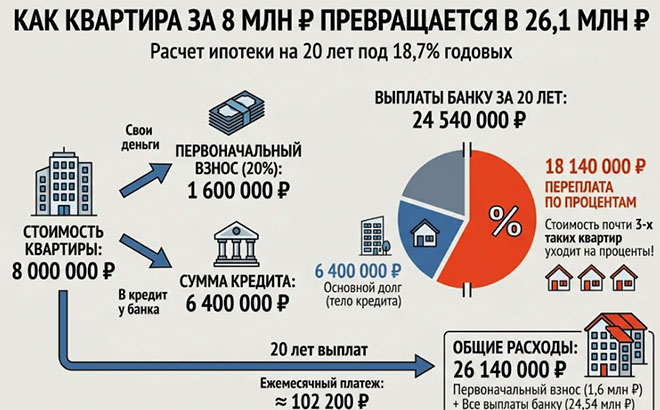
Первоначальный взнос составит 1,6 миллиона рублей. Оставшиеся 6,4 миллиона покупатель возьмет в кредит. При ставке 18,7% и сроке 20 лет ежемесячный платеж будет составлять примерно 102 200 рублей.
За два десятилетия банк получит около 24,54 миллиона рублей. Из этой суммы 6,4 миллиона вернут первоначальный долг, а примерно 18,14 миллиона составят проценты. С учетом первоначального взноса общие расходы на покупку квартиры достигнут 26,14 миллиона рублей. Получается, что только за пользование банковскими деньгами придется отдать стоимость двух квартир поверх цены объекта.
Почему сначала деньги уходят на проценты
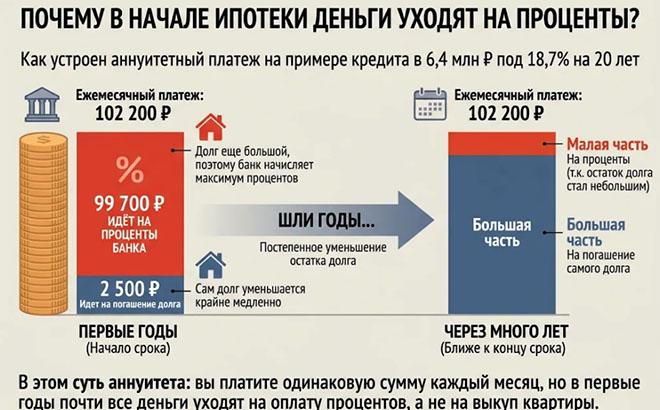
Большинство российских ипотечных кредитов погашается по аннуитетной схеме. Это означает, что заемщик каждый месяц перечисляет примерно одинаковую сумму. Однако внутри платежа постоянно меняется соотношение процентов и основного долга. Банк начисляет проценты на оставшуюся сумму кредита. В начале срока долг еще почти не уменьшился, поэтому процентная часть платежа получается особенно большой.
В нашем примере первый платеж составит около 102 200 рублей. Из этой суммы примерно 99 700 рублей уйдут на проценты и только около 2500 рублей – на погашение самого кредита.
Через несколько лет соотношение постепенно изменится. Остаток задолженности станет меньше, поэтому банк будет начислять меньше процентов. Все большая часть ежемесячного платежа начнет уходить на возврат основного долга.
В этом и заключается особенность аннуитетной ипотеки: заемщик может годами исправно платить банку, но в первые годы задолженность уменьшается довольно медленно.
Как выгоднее платить ипотеку
Длительный срок делает ежемесячный платеж доступнее, но значительно увеличивает общую стоимость кредита. Чем дольше заемщик пользуется деньгами банка, тем больше процентов успевает накопиться.
Например, если взять те же 6,4 миллиона рублей под 18,7%, но оформить кредит на 15 лет, ежемесячный платеж составит около 106 300 рублей. Это всего на 4100 рублей больше, чем при двадцатилетнем сроке. При этом общая сумма выплат банку уменьшится примерно на 5,4 миллиона рублей.
Поэтому досрочное погашение может заметно сократить расходы. Дополнительные деньги направляют на уменьшение основного долга, после чего банк пересчитывает график. Если заемщик выбирает сокращение срока кредита при сохранении прежнего ежемесячного платежа, экономия на процентах обычно особенно заметна.
Еще один способ уменьшить расходы – увеличить первоначальный взнос. Чем меньше денег приходится занимать, тем меньше процентов начисляется за весь срок кредитования.
Почему ипотека такая дорогая
На размер переплаты влияют три основных фактора: процентная ставка, сумма кредита и срок его погашения. Большую роль играет сама рыночная ставка ипотеки, которая отталкивается от ключевой ставки Банка России, но обычно выше нее. Банки самостоятельно определяют условия кредитования, учитывая стоимость привлеченных средств, риски и собственную экономику кредитных продуктов. Поэтому в нынешних реалиях длительный кредит обходится дорого даже при относительно небольшом первоначальном взносе.
Льготные ипотечные программы могут существенно изменить расчеты. При ставке 6% за аналогичные 20 лет ежемесячный платеж и общая переплата будут намного ниже. Платеж составит около 45 900 рублей, a переплата — около 4,6 миллиона вместо 18,14.
Вернуть часть процентов и снизить ставку
Часть переплаты можно вернуть через налоговый вычет. Кроме основного вычета за покупку жилья, заемщик имеет право на вычет по уплаченным ипотечным процентам. Он считается с суммы до 3 миллионов рублей, поэтому вернуть можно до 390 тысяч рублей налога. Этот вычет дается один раз в жизни, а оформлять его можно постепенно, по мере уплаты процентов.
Если рыночные ставки снизятся, кредит можно рефинансировать: оформить новую ипотеку под меньший процент в своем или другом банке и погасить ею старую. Даже снижение ставки на несколько процентных пунктов на длинном сроке дает экономию в миллионы рублей. При этом нужно учесть расходы на новую оценку квартиры, страховку и переоформление залога.
Еще один вариант — дифференцированные платежи. В этой схеме основной долг гасится равными частями, а проценты начисляются на остаток, который уменьшается каждый месяц. В нашем примере первый платеж составил бы около 126 400 рублей вместо 102 200, но затем платежи постепенно снижались бы. Общая переплата составила бы около 12 миллионов рублей вместо 18,14, то есть примерно на 6 миллионов меньше. Правда, такую схему предлагают не все банки, а для высокого стартового платежа нужен больший доход.